Domain 1a-citylage.de kaufen?
Wir ziehen mit dem Projekt
1a-citylage.de um.
Sind Sie am Kauf der Domain
1a-citylage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-citylage.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **


Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
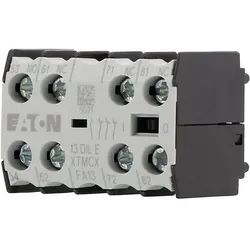
Eaton Hilfsschalterbaustein Zentral-Aufbau 13DILE002397 | ["DILEM","DILER","Moeller series"] | 85369010 Hilfsschalterbaustein, mit zwangsgeführten Kontakten, Schaltglieder nach EN 50005, Schaltglieder nach EN 50012 sind zu bevorzugen. Kombinationen der Ausführung E entsprechen EN 50011 und sind zu bevorzugen. Funktion: für Standardanwendungen, 4-polig, Anschlusstechnik: Schraubklemmen, Bemessungsbetriebsstrom AC-15 220 V 230 V 240 V: Ie= 4 A, Bemessungsbetriebsstrom AC-15 380 V 400 V 415 V: Ie= 2 A, Kontakte S = Schließer: 1 S, Kontakte Ö = Öffner: 3 Ö, Montagetyp: Frontbefestigung, verwendbar für: DILEM-10(-G)( ), DILEM-01(-G)( ), DILEM-4(-G)( ), DILER40(-G), DILER31(-G), DILER2215,74 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Schalk Zentral-Impulsschalter ISK 41Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Leuchtstofflampenlast (parallel kompensiert)=250 VAGeeignet für Handbedienung=ja40,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
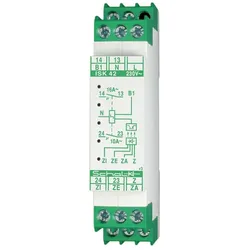
Schalk Zentral-Impulsschalter ISK 42Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACGeeignet für Handbedienung=ja45,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Kaiser Zentral-Übergangskasten 9914.10Montageart=BetonbauForm=rechteckigBauform=Verbindungsdose/-kastenAusführung=sonstigeMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneLänge=326 mmBreite=104 mmTiefe=118 mmMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=sonstigeRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaAnzahl der Einführungen=36Werkstoff=KunststoffHalogenfrei=neinOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=MontagedeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinKlemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=sonstigeSpezielle Anwendung=ohneMit Trennwand=nein...25,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Hilfsschalterbaustein Zentral-Aufbau 13DILE002397 | ["DILEM","DILER","Moeller series"] | 85369010 Hilfsschalterbaustein, mit zwangsgeführten Kontakten, Schaltglieder nach EN 50005, Schaltglieder nach EN 50012 sind zu bevorzugen. Kombinationen der Ausführung E entsprechen EN 50011 und sind zu bevorzugen. Funktion: für Standardanwendungen, 4-polig, Anschlusstechnik: Schraubklemmen, Bemessungsbetriebsstrom AC-15 220 V 230 V 240 V: Ie= 4 A, Bemessungsbetriebsstrom AC-15 380 V 400 V 415 V: Ie= 2 A, Kontakte S = Schließer: 1 S, Kontakte Ö = Öffner: 3 Ö, Montagetyp: Frontbefestigung, verwendbar für: DILEM-10(-G)( ), DILEM-01(-G)( ), DILEM-4(-G)( ), DILER40(-G), DILER31(-G), DILER2215,74 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Schalk Zentral-Impulsschalter ISK 41Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Leuchtstofflampenlast (parallel kompensiert)=250 VAGeeignet für Handbedienung=ja40,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
Schalk Zentral-Impulsschalter ISK 42Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACGeeignet für Handbedienung=ja45,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
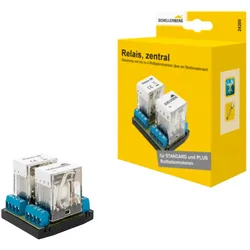
Schellenberg Rolladen-Relais zentral 4-fachMit dem langlebigen Rolladen-Relais können Sie bis zu vier Rohrmotoren über ein Bedienelement gleichzeitig steuern, z. B. mit den Schellenberg Rolladenschaltern oder Zeitschaltuhren. Das Relais ist ausgelegt für die Gruppensteuerung von Schellenberg Rohrmo40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.