Domain 1a-citylage.de kaufen?
Wir ziehen mit dem Projekt
1a-citylage.de um.
Sind Sie am Kauf der Domain
1a-citylage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-citylage.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kaiser Zentral-Übergangskasten 9914.10Montageart=BetonbauForm=rechteckigBauform=Verbindungsdose/-kastenAusführung=sonstigeMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneLänge=326 mmBreite=104 mmTiefe=118 mmMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=sonstigeRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaAnzahl der Einführungen=36Werkstoff=KunststoffHalogenfrei=neinOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=MontagedeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinKlemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=sonstigeSpezielle Anwendung=ohneMit Trennwand=nein...25,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schalk Zentral-Impulsschalter, RelaisDer Schalk Zentral-Impulsschalter ISK 42 ist eine innovative Lösung für die zentrale Steuerung von Elektroinstallationen. Er ermöglicht eine wirtschaftliche Ein- und Ausschaltung in Systemen mit mehreren Unterverteilungen und Fehlerstrom-Schutzschaltern. Mit einer breiten Steuerspannung von 8 bis 230 V AC oder DC bietet der Schalter Flexibilität und Anpassungsfähigkeit an verschiedene Anwendungen. Der ISK 42 ist mit einem zusätzlichen potentialfreien Relaiskontakt ausgestattet, der eine maximale Schaltleistung von 10 A ermöglicht. Die galvanische Trennung der Steuereingänge sorgt für eine sichere und zuverlässige Funktion. Mit einer kompakten Bauweise von 18 x 55 mm ist der Schalter für die Montage auf einer DIN-Schiene geeignet und lässt sich einfach in bestehende Systeme integrieren. - Galvanisch getrennte Steuereingänge für Sicherheit - Breite Steuerspannung von 8-230 V AC/DC - Zusätzlicher potentialfreier Relaiskontakt - Kompakte Bauweise für DIN-Schienenmontage.47,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
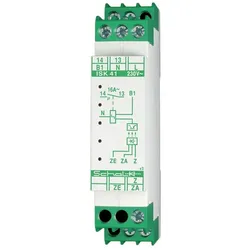
Schalk Zentral-Impulsschalter ISK 41Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Leuchtstofflampenlast (parallel kompensiert)=250 VAGeeignet für Handbedienung=ja40,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
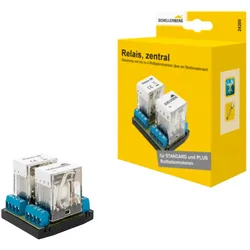
Schellenberg Rolladen-Relais zentral 4-fachMit dem langlebigen Rolladen-Relais können Sie bis zu vier Rohrmotoren über ein Bedienelement gleichzeitig steuern, z. B. mit den Schellenberg Rolladenschaltern oder Zeitschaltuhren. Das Relais ist ausgelegt für die Gruppensteuerung von Schellenberg Rohrmo40,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.