Domain 1a-citylage.de kaufen?
Wir ziehen mit dem Projekt
1a-citylage.de um.
Sind Sie am Kauf der Domain
1a-citylage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1a-citylage.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
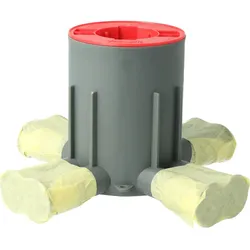
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
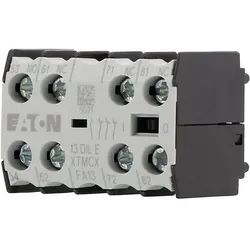
Eaton Hilfsschalterbaustein Zentral-Aufbau 13DILE002397 | ["DILEM","DILER","Moeller series"] | 85369010 Hilfsschalterbaustein, mit zwangsgeführten Kontakten, Schaltglieder nach EN 50005, Schaltglieder nach EN 50012 sind zu bevorzugen. Kombinationen der Ausführung E entsprechen EN 50011 und sind zu bevorzugen. Funktion: für Standardanwendungen, 4-polig, Anschlusstechnik: Schraubklemmen, Bemessungsbetriebsstrom AC-15 220 V 230 V 240 V: Ie= 4 A, Bemessungsbetriebsstrom AC-15 380 V 400 V 415 V: Ie= 2 A, Kontakte S = Schließer: 1 S, Kontakte Ö = Öffner: 3 Ö, Montagetyp: Frontbefestigung, verwendbar für: DILEM-10(-G)( ), DILEM-01(-G)( ), DILEM-4(-G)( ), DILER40(-G), DILER31(-G), DILER2215,49 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
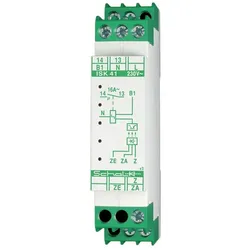
Schalk Zentral-Impulsschalter ISK 41Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Leuchtstofflampenlast (parallel kompensiert)=250 VAGeeignet für Handbedienung=ja40,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Kaiser Zentral-Übergangskasten 9914.10Montageart=BetonbauForm=rechteckigBauform=Verbindungsdose/-kastenAusführung=sonstigeMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneLänge=326 mmBreite=104 mmTiefe=118 mmMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=sonstigeRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaAnzahl der Einführungen=36Werkstoff=KunststoffHalogenfrei=neinOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=MontagedeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinKlemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=sonstigeSpezielle Anwendung=ohneMit Trennwand=nein...25,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
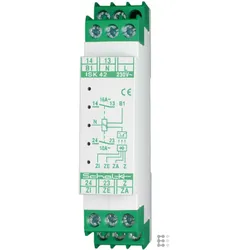
Schalk Zentral-Impulsschalter, RelaisDer Schalk Zentral-Impulsschalter ISK 42 ist eine innovative Lösung für die zentrale Steuerung von Elektroinstallationen. Er ermöglicht eine wirtschaftliche Ein- und Ausschaltung in Systemen mit mehreren Unterverteilungen und Fehlerstrom-Schutzschaltern. Mit einer breiten Steuerspannung von 8 bis 230 V AC oder DC bietet der Schalter Flexibilität und Anpassungsfähigkeit an verschiedene Anwendungen. Der ISK 42 ist mit einem zusätzlichen potentialfreien Relaiskontakt ausgestattet, der eine maximale Schaltleistung von 10 A ermöglicht. Die galvanische Trennung der Steuereingänge sorgt für eine sichere und zuverlässige Funktion. Mit einer kompakten Bauweise von 18 x 55 mm ist der Schalter für die Montage auf einer DIN-Schiene geeignet und lässt sich einfach in bestehende Systeme integrieren. - Galvanisch getrennte Steuereingänge für Sicherheit - Breite Steuerspannung von 8-230 V AC/DC - Zusätzlicher potentialfreier Relaiskontakt - Kompakte Bauweise für DIN-Schienenmontage.47,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Deckendose,Betonau AT1036Montageart=BetonbauForm=rundBauform=ZentraldoseAusführung=EinzelMit drehbarem Ring=neinKoppelbar=neinBestückung=ohneDurchmesser=77 mmInnentiefe=100 mmGeeignet für Wand-/Plattendicke=70..80 mmFür Anzahl Geräteeinsätze=1Mit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=jaGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=16/19 mmRohrarretierung=neinRohrverriegelung optional=neinEinführung von hinten=neinAnzahl der Einführungen=8Werkstoff=KunststoffHalogenfrei=jaOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=ohneDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinMax. Leiterquerschnitt=6 mm2Klemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=TunnelstutzenSpezielle Anwendung=ohneMit Trennwand=nein...13,97 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Hilfsschalterbaustein Zentral-Aufbau 13DILE002397 | ["DILEM","DILER","Moeller series"] | 85369010 Hilfsschalterbaustein, mit zwangsgeführten Kontakten, Schaltglieder nach EN 50005, Schaltglieder nach EN 50012 sind zu bevorzugen. Kombinationen der Ausführung E entsprechen EN 50011 und sind zu bevorzugen. Funktion: für Standardanwendungen, 4-polig, Anschlusstechnik: Schraubklemmen, Bemessungsbetriebsstrom AC-15 220 V 230 V 240 V: Ie= 4 A, Bemessungsbetriebsstrom AC-15 380 V 400 V 415 V: Ie= 2 A, Kontakte S = Schließer: 1 S, Kontakte Ö = Öffner: 3 Ö, Montagetyp: Frontbefestigung, verwendbar für: DILEM-10(-G)( ), DILEM-01(-G)( ), DILEM-4(-G)( ), DILER40(-G), DILER31(-G), DILER2215,49 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Schalk Zentral-Impulsschalter ISK 41Funktion=elektronisch für ZentralsteuerungMontageart=DIN-SchieneBreite in Teilungseinheiten=1Einbautiefe=55 mmAnzahl der Kontakte als Schließer=1Steuerspannung 1=207..253 VSteuerspannungsart 1=ACFrequenz der Steuerspannung 1=60..50 HzSteuerspannung 2=8..230 VSteuerspannungsart 2=AC/DCBemessungsschaltstrom=16 AVersorgungsspannung=207..253 VSpannungsart der Versorgungsspannung=ACMax. Leuchtstofflampenlast (parallel kompensiert)=250 VAGeeignet für Handbedienung=ja40,04 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.